
行业资讯
从世界一流企业评价指标看八大央企竞争力
发布时间 : 2025-06-30 09:39
【 大   中  小   打印 】
  • 一、竞争力之规模实力

(一)新签合同额

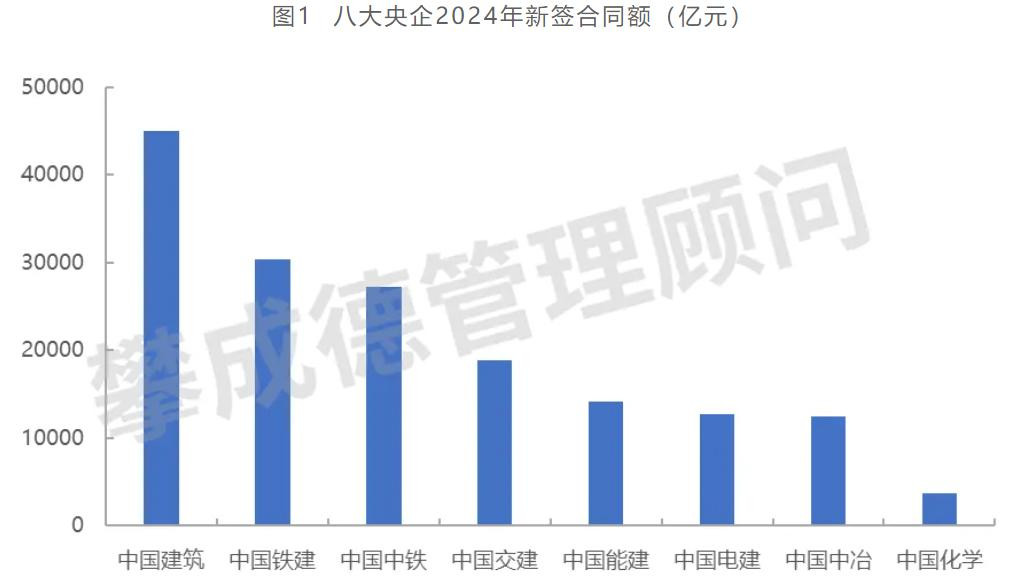
新签合同额反映企业在一定时期内获取新业务订单的能力。2024年八大建筑央企新签合同额总计16.4万亿,平均为2.1万亿。

中国建筑以4.5万亿元的新签合同额领跑八大央企,占比27%,显示出其在国内外市场中的强大竞争力。中国建筑一方面在继续保持勘察设计、房屋建筑施工房地产开发传统优势的同时,积极在基础设施投资建造业务等领域进行横向拓展;另一方面,持续推动海外业务质量齐升,开创海外发展新局面。2024年,基础设施建设与投资业务实现新签1.4万亿,同比增长21.1%;境外业务实现新签2213亿元,同比增长19.0%,成为两大业务增长点,新签占比进一步提升。

中国铁建和中国中铁新签合同额属于第二梯队,2024年新签合同额分别为3.0万亿和2.7万亿。中国铁建主要在工程承包领域发力,2024年工程承包新签合同额为2.3万亿,占比高达76.7%。中国中铁工程建造新签合同额占比高达68.9%,“第二曲线”加力扩围,2024年新签合同额为4257亿元。

中国交建、中国能建、中国电建、中国中冶位于第三梯队,新签合同额在1-2万亿。2024年,受钢铁行业需求持续下降、建筑工程行业增长乏力、房地产行业深度调整等外部因素的影响,加之公司自身转型升级带来的业务结构调整等阶段性因素,中国中冶新签合同额被中国电建和中国能建反超。

化学工程业务占中国化学新签合同额的75%以上,由于化工基建市场空间有限,中国化学新签合同额垫底。
(二)资产总额

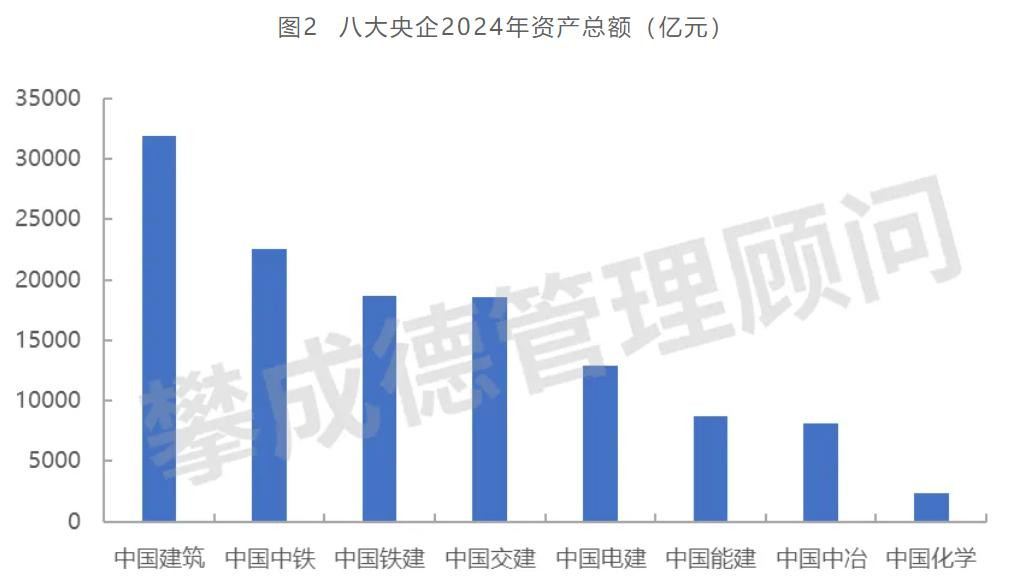
资产总额=负债总额+所有者权益,反映企业的资源禀赋与抗风险能力。2024年八大建筑央企资产总额合计12.4万亿,平均1.5万亿。

中国建筑以超3万亿的资产总额稳居榜首,体现了企业强大的资本实力、运营基础和资源调动能力。中国建筑的资产以存货、货币资金和合同资产为主,尤其是房地产业务板块持有的未开发土地,是其核心资产之一。

中国中铁、中国铁建、中国交建的资产总额在2万亿,处于第二梯队,资产规模略逊于中国建筑,以铁路基建、港口航道为核心资产。

中国电建、中国能建、中国中冶资产总额在1万亿,处于第三梯队;中国化学资产总额在2000亿元。
  • 二、竞争力之效益效率

(一)利润总额

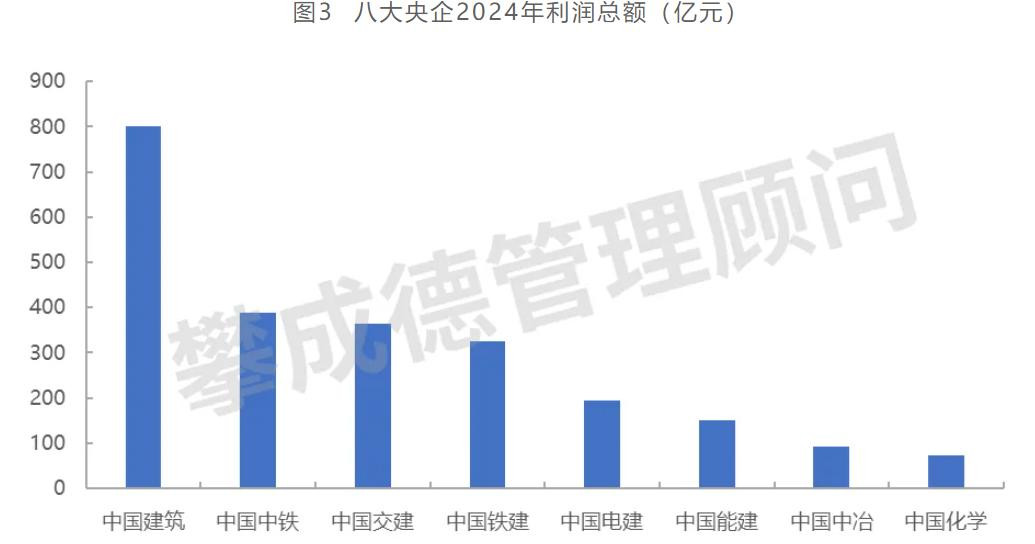
利润总额=营业总收入-营业总成本+营业外收入-营业外支出,是企业盈利能力的直接体现。2024年八大建筑央企共实现利润总额2390亿元,平均近300亿元。

中国建筑以800亿元的利润总额位居八大央企之首,房建、基建投资、房地产是其三大利润来源,2024年收入比重分别为60.3%、25.2%和14.0%,利润比重在47.0%、26.5%和25.4%。

中国中铁、中国交建、中国铁建利润总额300-400亿元,处于第二梯队,利润总额主要来自基建业务。

中国电建和中国能建利润总额在100-200亿元,处于第三梯队。新能源业务规模的增长,使得中国电建和中国能建在利润总额上均表现出了良好的增长势头。

中国中冶和中国化学利润总额在50-100亿元,处于第四梯队,其中中国中冶的利润总额在2024年进一步承压。
(二)经济增加值

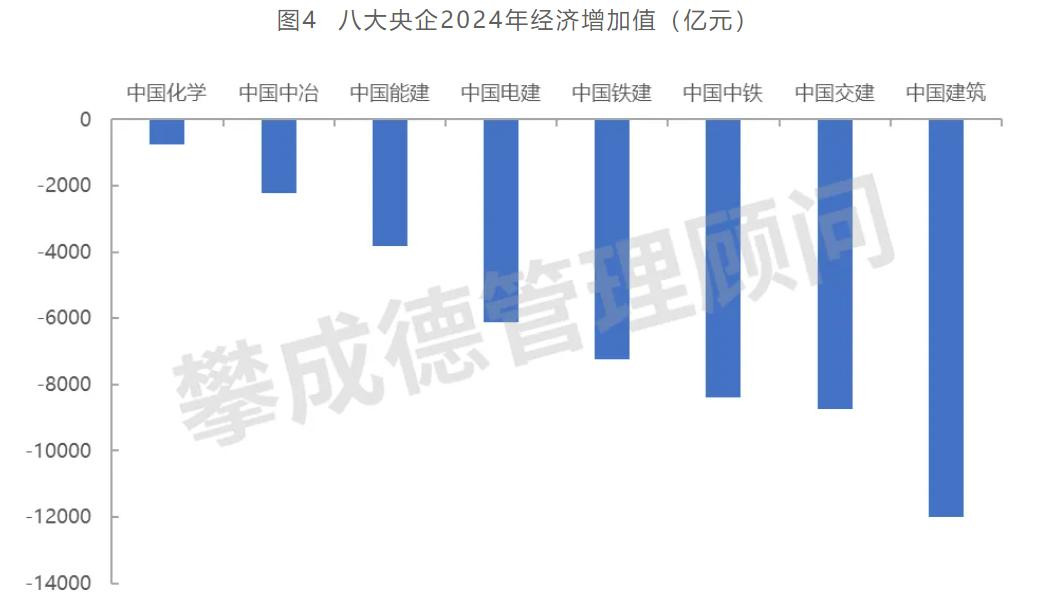
经济增加值=税后净营业利润-资本成本,是衡量企业价值创造能力的重要指标,它考虑了资本成本,能够更真实地反映企业的盈利状况。2024年八大建筑央企的经济增加值均为负数,均值在-6000亿元,资本使用效率有待提高。

中国化学的经济增加值在八大央企中表现相对较好,为-700亿元。中国化学的经营性现金流常年为正,资本成本较低,资本运作能力和价值创造能力较为领先。

中国中冶、中国能建的经济增加值分别约为-2200亿元和-3800亿元,与中国化学有一定差距。

中国中铁、中国交建和中国建筑的经济增加值表现较弱,这与它们业务结构较为传统、资本成本较高有关。
(三)净资产收益率

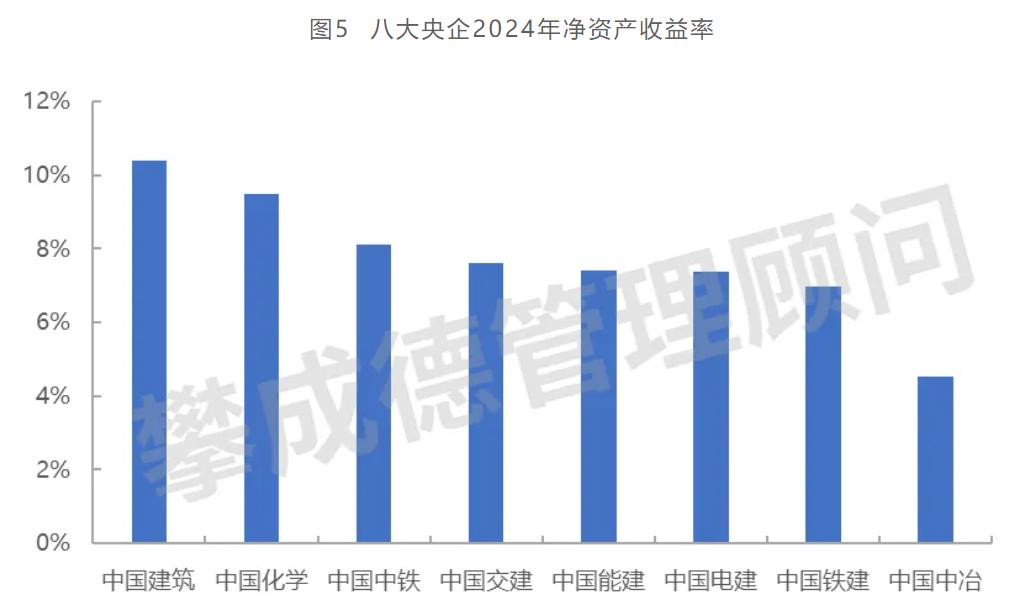
净资产收益率=净利润/平均所有者权益*100%,是衡量公司盈利能力和股东权益使用效率的核心财务指标,反映公司利用自有资本创造利润的能力。2024年,八大建筑央企的净资产收益率平均为8.0%。

中国建筑的净资产收益率最高,超10%。结合杜邦分析,净资产收益率可拆解为三个驱动因素,净利率、资产周转率、权益乘数。中国建筑的业绩主要来自其较高的资产周转率和杠杆率,在资产周转率上表现较好,运营效率较高,但较大的权益乘数也带来了较高的财务风险。

其次是中国化学和中国中铁,净资产收益率分别为9.5%和8.1%,在平均值以上。中国化学在净利率和资产周转率上表现出色,在八大央企中排在首位,盈利能力和运营效率均较强。另外,中国化学的权益乘数较低,更多依赖于自有资金运营,财务结构较为稳健。中国中铁在盈利能力方面表现良好,但在资产运营效率方面仍有待提高。

中国交建、中国能建、中国电建和中国铁建四大央企的净资产收益率在7%-8%。其中,中国交建的净利率较高,盈利能力较强;而中国能建和中国电建的权益乘数较大,需警惕财务风险。

中国中冶的净资产收益率较低,为4.5%,在资产周转率方面表现良好,但盈利能力略显不足,与其他央企仍有一定差距。
(四)营业收入利润率

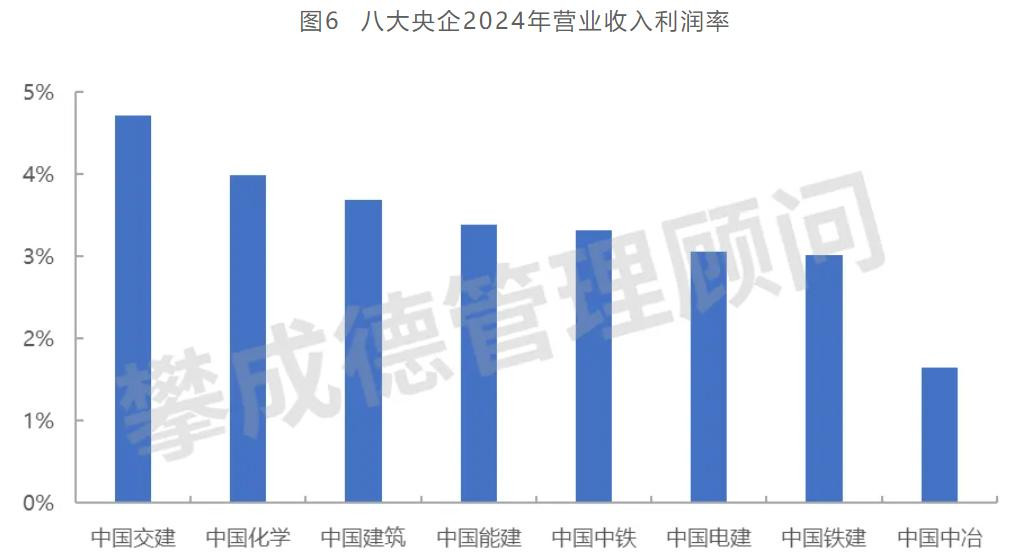
营业收入利润率=营业利润/营业收入*100%,是衡量企业经营效率和盈利能力的核心指标之一,反映企业通过主营业务赚取利润的能力。2024年,八大建筑央企实现营业收入总计近7万亿,营业利润合计约2400亿,营业收入利润率平均在3.4%。

中国交建的营业收入利润率居八大央企首位,2024年营业收入利润率为4.7%。基建建设占中国交建营收的85%左右,港口建设是基建业务的重要组成,与房建业务等相比,港口施工的利润率通常较高。此外,较高的海外业务占比(新签和营收均在20%)和运营类资产占比(仅特许经营权资产占比就超10%),也提升了其盈利能力。

其次是中国化学和中国建筑,营业收入利润率在4%左右。中国建筑以房建工程为主业,营收占比在60%,与基建和化学工程等业务相比,利润率较低。

中国能建、中国中铁、中国电建和中国铁建的营业收入利润率在3%以上,略低于平均水平3.4%。中国中冶的营业收入利润率与其他央企有一定差距。
(五)全员劳动生产率

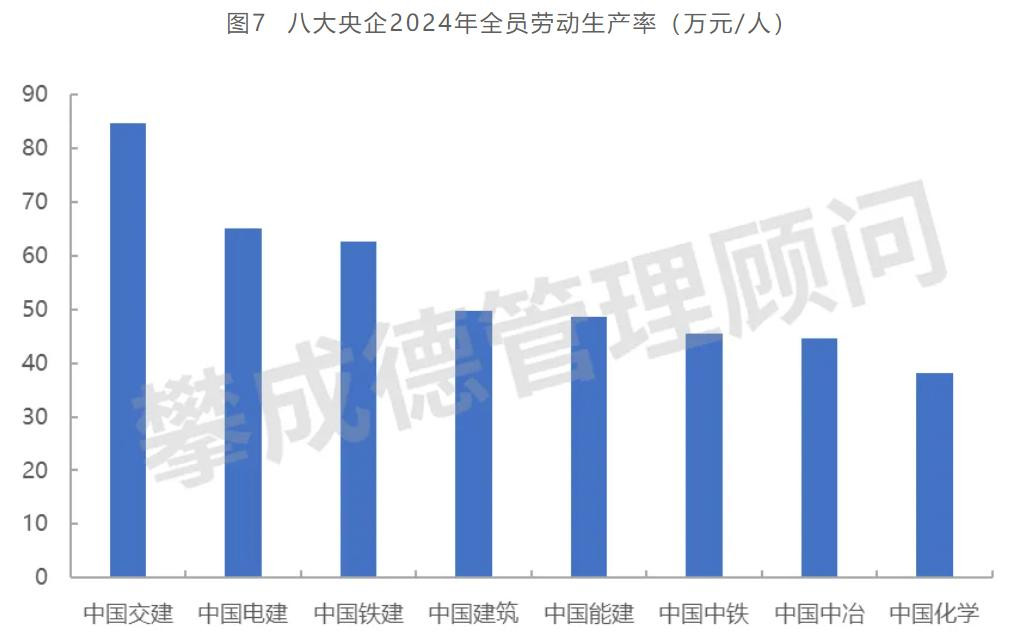
全员劳动生产率=劳动生产总值/本年平均从业人数,是衡量企业生产效率的重要指标,它反映了企业员工在一定时期内创造的劳动成果与投入的劳动量之比。2024年八大央企共创造8000多亿元的劳动生产总值,全员劳动生产率平均在55万元/人左右。

中国交建在全员劳动生产率方面表现优异,在85万元/人左右。中国交建将“人才强基”写入“十四五”发展规划,2024年全年共组织实施各类培训学习7300余期(次),累计培训超77.2万余人次,有力推动了各级各类人才队伍的素质能力提升;同时,优化激励和奖惩机制,把工资总额分配向科技人才、生产一线倾斜,并对公司高级管理人员实施限制性股票激励计划,自上而下调动员工生产积极性。

中国电建和中国铁建全员劳动生产率位于第二梯队,在60-65万元/人,高于平均水平。中国电建将“人才强企”纳入八大战略行动,以服务全球发展战略的国际化人才、服务转型升级引领业务发展的高精尖人才、复合型人才为培养重点;中国铁建2024年高级管理层、中级管理层人员受训率达到100%,一般员工受训率达到了95%以上。

中国建筑、中国能建、中国中铁和中国中冶四大央企位于第三梯队,全员劳动生产率在45-50万元/人,相较平均水平仍有差距;而中国化学在全员劳动生产率方面表现较弱。未来,需要进一步优化管理流程、加强员工培训等,不断提升生产效率和质量。
  • 三、竞争力之产品服务

(一)近三年新签合同额复合增长率

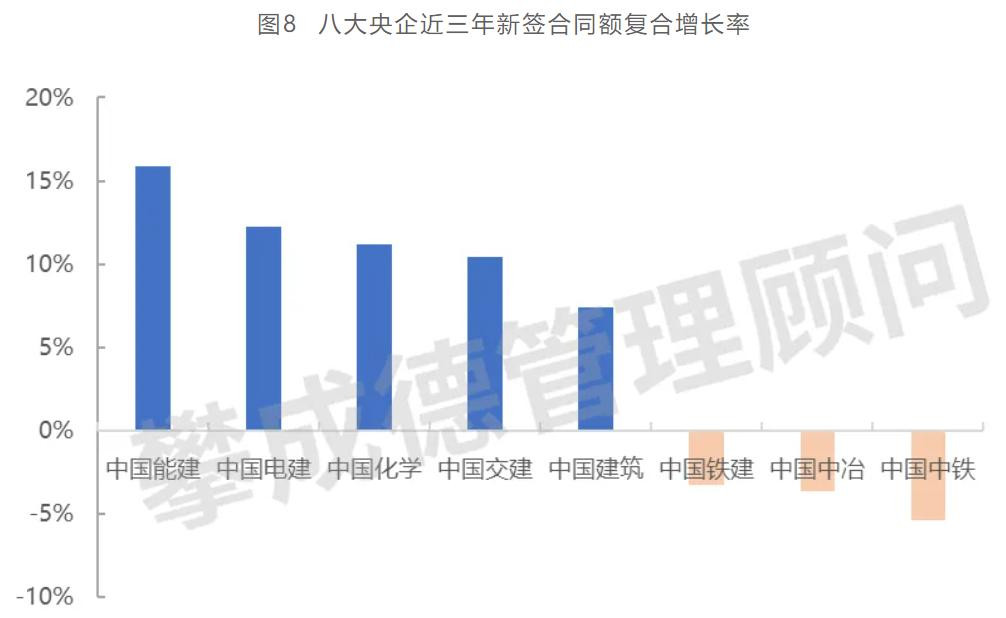
近三年新签合同额复合增长率反映企业新签合同额的长期增长趋势和稳定性,是对企业可持续发展能力的评估。2024年,八大央企近三年新签合同额复合增长率整体在3.2%。

中国能建以约16%的三年复合增长率位列八大央企之首。中国能建在风光储氢等新能源市场的布局取得显著成效,公司新能源及综合智慧能源业务近三年复合增长率高达42.27%,市场拓展能力和业务增长潜力十分强劲。

中国电建、中国化学、中国交建的复合增长率也在10%以上。中国电建的业务增长主要在国内市场,以能源电力业务的增长最为显著,近三年新签合同额复合增速近30%;中国化学国外新签合同额增长较为迅猛,连续两年突破千亿,三年复合增速在70%以上;中国交建新签合同额的增长主要来自境外工程、城市建设、能源工程等建设需求的增加。

中国铁建、中国中冶和中国中铁近三年新签合同额复合增长率为负,需加快转型升级步伐,寻找新的增长点。
(二)新签合同额转化率

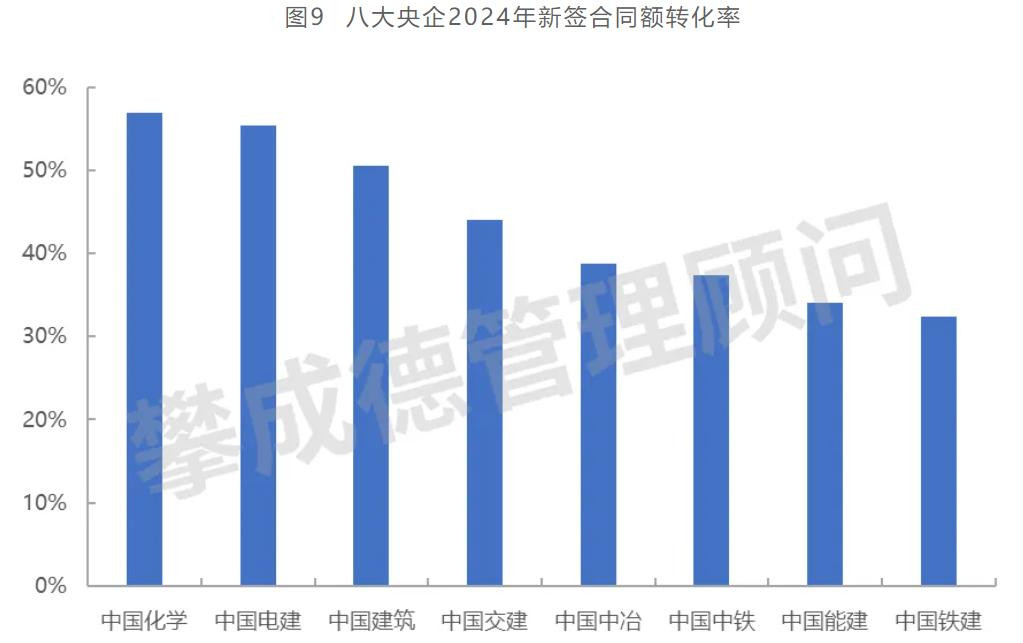
新签合同额转化率=当年营业收入/上年新签合同额*100%,反映企业将新签合同转化为实际收入的能力,是衡量企业项目执行效率和盈利质量的重要指标。2024年八大建筑央企的新签合同额转化率平均在42%。

中国化学、中国电建和中国建筑的新签合同额转化率在50%以上,处于领先水平,在项目管理、资源配置等方面表现出色。中国电建通过构建覆盖全生命周期的一体化管理体系,实现从投资筛选、建设优化到运营增效的闭环管理,可缩短工期超20%、降低综合成本超10%;通过自研数字化智能建造技术,在项目中应用数字化建造系统,实现缩短工期15%-30%,降低综合成本超10%。中国建筑自主研发的装配式建筑造楼机、塔机5G远程控制技术等的推广应用,可大幅提高施工作业效率和数字化管理水平。

中国交建的新签合同额转化率略高于八大央企平均水平;余下四家央企的新签合同额转化率在30%-40%,需加强项目管理和资源调配能力,提高项目执行效率。
  • 四、竞争力之管理水平

(一)应收账款周转率

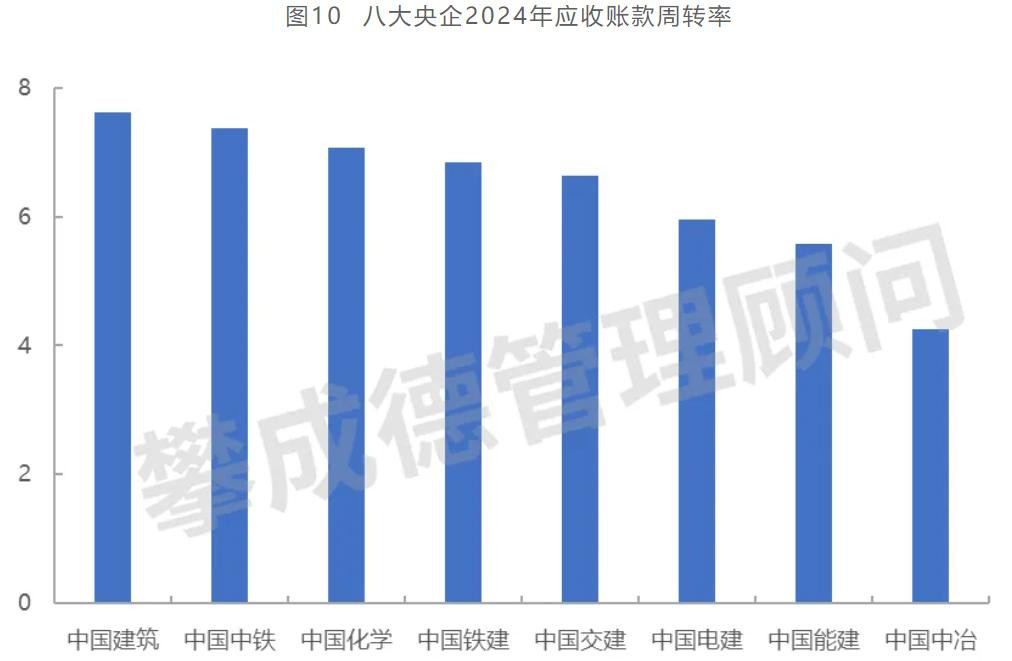
应收账款周转率=营业收入/应收账款平均值,反映企业应收账款的回收速度与资金利用效率。2024年八大建筑央企的应收账款周转率平均在5.8。

中国建筑和中国中铁的应收账款周转率表现最佳,在7.5左右。面对持续承压的经营性现金流,中国中铁将“两金”压降作为2024年工作重点,针对应收账款等的原因分类分析,加大清收清欠力度;中国建筑加强现金流预算管理、监测预警和考核评价,深入推进负流项目专项治理和收款攻坚行动,其中经营性投资业务投资收支比显著提升,2024年同比增长17.5个百分点。

其次是中国化学、中国铁建,应收账款周转率在7.0左右。中国铁建扎实开展“三金”压控三年行动,全年置换回收保证金、回收3年以上难点债权、列入政府化债项目回收款均取得重大突破。

中国交建和中国电建的应收账款周转率也在平均水平以上。而中国能建和中国中冶的应收账款周转率较低,需优化收款流程,强化风险管理。
(二)管理费用率

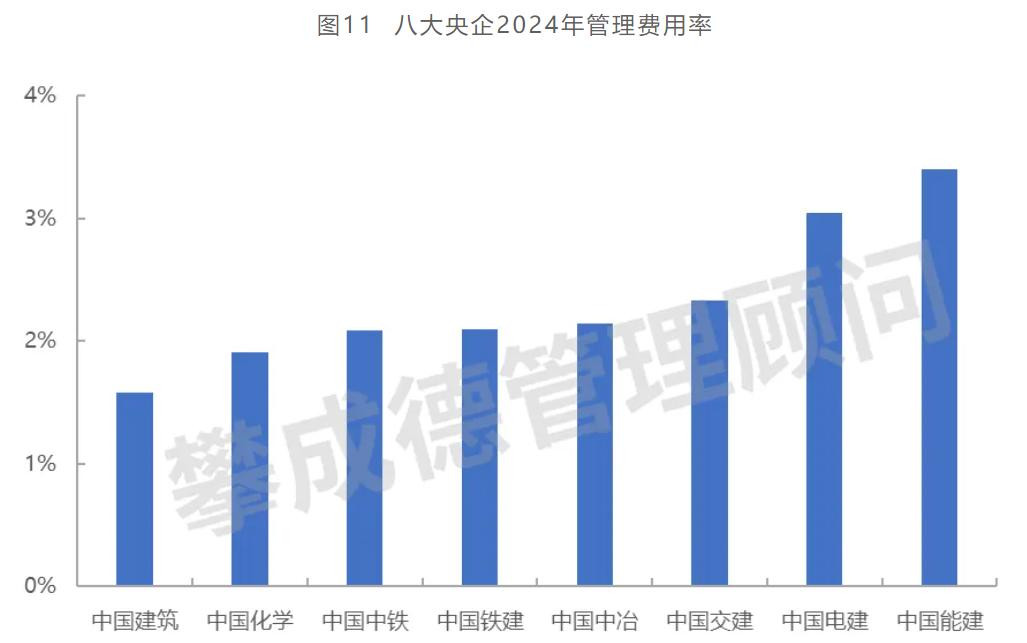
管理费用率=管理费用/营业收入*100%,反映企业运营成本控制能力,是衡量企业节约成本、提高利润率的重要指标。2024年八大建筑央企的管理费用率平均在2.1%。

中国建筑的管理费用率最低,为1.6%,管理体系较为高效、成本控制能力较强。中国建筑将数字技术与生产经营深度融合,大幅提升业务流程效率,严控管理费用大幅增长,2024年管理费用小幅上涨0.6%,管理费用率相较以前年度有所下降。虽然中国建筑的管理费用在八大央企中处于最高水平,但其巨大的规模效益也摊薄了占比,使得管理费用率处于八大央企最低水平。

中国化学2024年管理费用同比增长19.2%,虽然管理费用率在八大央企中仍处于较低水平,但相较于以前年度有所上升,未来应持续推进精益化管理。

中国中铁、中国铁建的管理费用率略微低于八大央企平均水平。而中国电建和中国能建管理费用率较高,在3%-3.5%,需进一步优化管理流程、降低管理成本,提升整体运营效率。
基于中企联评价体系,可以看到,不同企业各有优劣,但普遍存在盈利能力与资本使用效率的矛盾。中国建筑是规模实力、管理水平、利润三冠王,但资本使用效率存在明显短板;中国化学规模实力、利润水平、员工劳动生产率方面表现不足,但在资本使用效率、产品服务和管理水平上表现颇为出色;中国中铁、中国铁建在产品服务方面存在明显短板,近三年新签合同额增长乏力,需加快转型升级,提高履约能力……

未来,八大央企可从以下几个方面提高自身竞争力:

一是实施“瘦身健体”战略。聚焦核心高盈利业务板块,剥离非主业或低效资产,同时构建全生命周期资本成本管控体系,通过数字化手段实时监控项目资本占用与回报,实现盈利与资本效率同步提升。

二是加强新兴市场布局。加大对新能源、环保等新兴市场的投入,通过技术创新与模式创新,提升在新兴领域的竞争力。

三是推动转型升级。面对行业微利时代的挑战,应加快转型升级步伐,通过投建营一体化、产业链延伸等方式,提升综合竞争力。

四是强化风险控制。加强应收账款管理,优化收款流程,降低坏账风险。同时,关注市场风险、政策风险,建立健全风险预警与应对机制。

五是优化管理流程。通过数字化、智能化手段,提高项目管理、财务管理、人力资源管理的精细化水平,优化管理流程,降低管理成本,提升运营效率。


来源:建筑前沿 吴志玲
新闻中心
  • 一、竞争力之规模实力

(一)新签合同额

新签合同额反映企业在一定时期内获取新业务订单的能力。2024年八大建筑央企新签合同额总计16.4万亿,平均为2.1万亿。

中国建筑以4.5万亿元的新签合同额领跑八大央企,占比27%,显示出其在国内外市场中的强大竞争力。中国建筑一方面在继续保持勘察设计、房屋建筑施工房地产开发传统优势的同时,积极在基础设施投资建造业务等领域进行横向拓展;另一方面,持续推动海外业务质量齐升,开创海外发展新局面。2024年,基础设施建设与投资业务实现新签1.4万亿,同比增长21.1%;境外业务实现新签2213亿元,同比增长19.0%,成为两大业务增长点,新签占比进一步提升。

中国铁建和中国中铁新签合同额属于第二梯队,2024年新签合同额分别为3.0万亿和2.7万亿。中国铁建主要在工程承包领域发力,2024年工程承包新签合同额为2.3万亿,占比高达76.7%。中国中铁工程建造新签合同额占比高达68.9%,“第二曲线”加力扩围,2024年新签合同额为4257亿元。

中国交建、中国能建、中国电建、中国中冶位于第三梯队,新签合同额在1-2万亿。2024年,受钢铁行业需求持续下降、建筑工程行业增长乏力、房地产行业深度调整等外部因素的影响,加之公司自身转型升级带来的业务结构调整等阶段性因素,中国中冶新签合同额被中国电建和中国能建反超。

化学工程业务占中国化学新签合同额的75%以上,由于化工基建市场空间有限,中国化学新签合同额垫底。

(二)资产总额

资产总额=负债总额+所有者权益,反映企业的资源禀赋与抗风险能力。2024年八大建筑央企资产总额合计12.4万亿,平均1.5万亿。

中国建筑以超3万亿的资产总额稳居榜首,体现了企业强大的资本实力、运营基础和资源调动能力。中国建筑的资产以存货、货币资金和合同资产为主,尤其是房地产业务板块持有的未开发土地,是其核心资产之一。

中国中铁、中国铁建、中国交建的资产总额在2万亿,处于第二梯队,资产规模略逊于中国建筑,以铁路基建、港口航道为核心资产。

中国电建、中国能建、中国中冶资产总额在1万亿,处于第三梯队;中国化学资产总额在2000亿元。

  • 二、竞争力之效益效率

(一)利润总额

利润总额=营业总收入-营业总成本+营业外收入-营业外支出,是企业盈利能力的直接体现。2024年八大建筑央企共实现利润总额2390亿元,平均近300亿元。

中国建筑以800亿元的利润总额位居八大央企之首,房建、基建投资、房地产是其三大利润来源,2024年收入比重分别为60.3%、25.2%和14.0%,利润比重在47.0%、26.5%和25.4%。

中国中铁、中国交建、中国铁建利润总额300-400亿元,处于第二梯队,利润总额主要来自基建业务。

中国电建和中国能建利润总额在100-200亿元,处于第三梯队。新能源业务规模的增长,使得中国电建和中国能建在利润总额上均表现出了良好的增长势头。

中国中冶和中国化学利润总额在50-100亿元,处于第四梯队,其中中国中冶的利润总额在2024年进一步承压。

(二)经济增加值

经济增加值=税后净营业利润-资本成本,是衡量企业价值创造能力的重要指标,它考虑了资本成本,能够更真实地反映企业的盈利状况。2024年八大建筑央企的经济增加值均为负数,均值在-6000亿元,资本使用效率有待提高。

中国化学的经济增加值在八大央企中表现相对较好,为-700亿元。中国化学的经营性现金流常年为正,资本成本较低,资本运作能力和价值创造能力较为领先。

中国中冶、中国能建的经济增加值分别约为-2200亿元和-3800亿元,与中国化学有一定差距。

中国中铁、中国交建和中国建筑的经济增加值表现较弱,这与它们业务结构较为传统、资本成本较高有关。

(三)净资产收益率

净资产收益率=净利润/平均所有者权益*100%,是衡量公司盈利能力和股东权益使用效率的核心财务指标,反映公司利用自有资本创造利润的能力。2024年,八大建筑央企的净资产收益率平均为8.0%。

中国建筑的净资产收益率最高,超10%。结合杜邦分析,净资产收益率可拆解为三个驱动因素,净利率、资产周转率、权益乘数。中国建筑的业绩主要来自其较高的资产周转率和杠杆率,在资产周转率上表现较好,运营效率较高,但较大的权益乘数也带来了较高的财务风险。

其次是中国化学和中国中铁,净资产收益率分别为9.5%和8.1%,在平均值以上。中国化学在净利率和资产周转率上表现出色,在八大央企中排在首位,盈利能力和运营效率均较强。另外,中国化学的权益乘数较低,更多依赖于自有资金运营,财务结构较为稳健。中国中铁在盈利能力方面表现良好,但在资产运营效率方面仍有待提高。

中国交建、中国能建、中国电建和中国铁建四大央企的净资产收益率在7%-8%。其中,中国交建的净利率较高,盈利能力较强;而中国能建和中国电建的权益乘数较大,需警惕财务风险。

中国中冶的净资产收益率较低,为4.5%,在资产周转率方面表现良好,但盈利能力略显不足,与其他央企仍有一定差距。

(四)营业收入利润率

营业收入利润率=营业利润/营业收入*100%,是衡量企业经营效率和盈利能力的核心指标之一,反映企业通过主营业务赚取利润的能力。2024年,八大建筑央企实现营业收入总计近7万亿,营业利润合计约2400亿,营业收入利润率平均在3.4%。

中国交建的营业收入利润率居八大央企首位,2024年营业收入利润率为4.7%。基建建设占中国交建营收的85%左右,港口建设是基建业务的重要组成,与房建业务等相比,港口施工的利润率通常较高。此外,较高的海外业务占比(新签和营收均在20%)和运营类资产占比(仅特许经营权资产占比就超10%),也提升了其盈利能力。

其次是中国化学和中国建筑,营业收入利润率在4%左右。中国建筑以房建工程为主业,营收占比在60%,与基建和化学工程等业务相比,利润率较低。

中国能建、中国中铁、中国电建和中国铁建的营业收入利润率在3%以上,略低于平均水平3.4%。中国中冶的营业收入利润率与其他央企有一定差距。

(五)全员劳动生产率

全员劳动生产率=劳动生产总值/本年平均从业人数,是衡量企业生产效率的重要指标,它反映了企业员工在一定时期内创造的劳动成果与投入的劳动量之比。2024年八大央企共创造8000多亿元的劳动生产总值,全员劳动生产率平均在55万元/人左右。

中国交建在全员劳动生产率方面表现优异,在85万元/人左右。中国交建将“人才强基”写入“十四五”发展规划,2024年全年共组织实施各类培训学习7300余期(次),累计培训超77.2万余人次,有力推动了各级各类人才队伍的素质能力提升;同时,优化激励和奖惩机制,把工资总额分配向科技人才、生产一线倾斜,并对公司高级管理人员实施限制性股票激励计划,自上而下调动员工生产积极性。

中国电建和中国铁建全员劳动生产率位于第二梯队,在60-65万元/人,高于平均水平。中国电建将“人才强企”纳入八大战略行动,以服务全球发展战略的国际化人才、服务转型升级引领业务发展的高精尖人才、复合型人才为培养重点;中国铁建2024年高级管理层、中级管理层人员受训率达到100%,一般员工受训率达到了95%以上。

中国建筑、中国能建、中国中铁和中国中冶四大央企位于第三梯队,全员劳动生产率在45-50万元/人,相较平均水平仍有差距;而中国化学在全员劳动生产率方面表现较弱。未来,需要进一步优化管理流程、加强员工培训等,不断提升生产效率和质量。

  • 三、竞争力之产品服务

(一)近三年新签合同额复合增长率

近三年新签合同额复合增长率反映企业新签合同额的长期增长趋势和稳定性,是对企业可持续发展能力的评估。2024年,八大央企近三年新签合同额复合增长率整体在3.2%。

中国能建以约16%的三年复合增长率位列八大央企之首。中国能建在风光储氢等新能源市场的布局取得显著成效,公司新能源及综合智慧能源业务近三年复合增长率高达42.27%,市场拓展能力和业务增长潜力十分强劲。

中国电建、中国化学、中国交建的复合增长率也在10%以上。中国电建的业务增长主要在国内市场,以能源电力业务的增长最为显著,近三年新签合同额复合增速近30%;中国化学国外新签合同额增长较为迅猛,连续两年突破千亿,三年复合增速在70%以上;中国交建新签合同额的增长主要来自境外工程、城市建设、能源工程等建设需求的增加。

中国铁建、中国中冶和中国中铁近三年新签合同额复合增长率为负,需加快转型升级步伐,寻找新的增长点。

(二)新签合同额转化率

新签合同额转化率=当年营业收入/上年新签合同额*100%,反映企业将新签合同转化为实际收入的能力,是衡量企业项目执行效率和盈利质量的重要指标。2024年八大建筑央企的新签合同额转化率平均在42%。

中国化学、中国电建和中国建筑的新签合同额转化率在50%以上,处于领先水平,在项目管理、资源配置等方面表现出色。中国电建通过构建覆盖全生命周期的一体化管理体系,实现从投资筛选、建设优化到运营增效的闭环管理,可缩短工期超20%、降低综合成本超10%;通过自研数字化智能建造技术,在项目中应用数字化建造系统,实现缩短工期15%-30%,降低综合成本超10%。中国建筑自主研发的装配式建筑造楼机、塔机5G远程控制技术等的推广应用,可大幅提高施工作业效率和数字化管理水平。

中国交建的新签合同额转化率略高于八大央企平均水平;余下四家央企的新签合同额转化率在30%-40%,需加强项目管理和资源调配能力,提高项目执行效率。

  • 四、竞争力之管理水平

(一)应收账款周转率

应收账款周转率=营业收入/应收账款平均值,反映企业应收账款的回收速度与资金利用效率。2024年八大建筑央企的应收账款周转率平均在5.8。

中国建筑和中国中铁的应收账款周转率表现最佳,在7.5左右。面对持续承压的经营性现金流,中国中铁将“两金”压降作为2024年工作重点,针对应收账款等的原因分类分析,加大清收清欠力度;中国建筑加强现金流预算管理、监测预警和考核评价,深入推进负流项目专项治理和收款攻坚行动,其中经营性投资业务投资收支比显著提升,2024年同比增长17.5个百分点。

其次是中国化学、中国铁建,应收账款周转率在7.0左右。中国铁建扎实开展“三金”压控三年行动,全年置换回收保证金、回收3年以上难点债权、列入政府化债项目回收款均取得重大突破。

中国交建和中国电建的应收账款周转率也在平均水平以上。而中国能建和中国中冶的应收账款周转率较低,需优化收款流程,强化风险管理。

(二)管理费用率

管理费用率=管理费用/营业收入*100%,反映企业运营成本控制能力,是衡量企业节约成本、提高利润率的重要指标。2024年八大建筑央企的管理费用率平均在2.1%。

中国建筑的管理费用率最低,为1.6%,管理体系较为高效、成本控制能力较强。中国建筑将数字技术与生产经营深度融合,大幅提升业务流程效率,严控管理费用大幅增长,2024年管理费用小幅上涨0.6%,管理费用率相较以前年度有所下降。虽然中国建筑的管理费用在八大央企中处于最高水平,但其巨大的规模效益也摊薄了占比,使得管理费用率处于八大央企最低水平。

中国化学2024年管理费用同比增长19.2%,虽然管理费用率在八大央企中仍处于较低水平,但相较于以前年度有所上升,未来应持续推进精益化管理。

中国中铁、中国铁建的管理费用率略微低于八大央企平均水平。而中国电建和中国能建管理费用率较高,在3%-3.5%,需进一步优化管理流程、降低管理成本,提升整体运营效率。

基于中企联评价体系,可以看到,不同企业各有优劣,但普遍存在盈利能力与资本使用效率的矛盾。中国建筑是规模实力、管理水平、利润三冠王,但资本使用效率存在明显短板;中国化学规模实力、利润水平、员工劳动生产率方面表现不足,但在资本使用效率、产品服务和管理水平上表现颇为出色;中国中铁、中国铁建在产品服务方面存在明显短板,近三年新签合同额增长乏力,需加快转型升级,提高履约能力……

未来,八大央企可从以下几个方面提高自身竞争力:

一是实施“瘦身健体”战略。聚焦核心高盈利业务板块,剥离非主业或低效资产,同时构建全生命周期资本成本管控体系,通过数字化手段实时监控项目资本占用与回报,实现盈利与资本效率同步提升。

二是加强新兴市场布局。加大对新能源、环保等新兴市场的投入,通过技术创新与模式创新,提升在新兴领域的竞争力。

三是推动转型升级。面对行业微利时代的挑战,应加快转型升级步伐,通过投建营一体化、产业链延伸等方式,提升综合竞争力。

四是强化风险控制。加强应收账款管理,优化收款流程,降低坏账风险。同时,关注市场风险、政策风险,建立健全风险预警与应对机制。

五是优化管理流程。通过数字化、智能化手段,提高项目管理、财务管理、人力资源管理的精细化水平,优化管理流程,降低管理成本,提升运营效率。


来源:建筑前沿 吴志玲