
行业资讯
穿越周期:从国际经验看中国建筑企业的破局之道
发布时间 : 2025-09-28 09:43
【 大   中  小   打印 】

穿越周期:从国际经验看中国建筑企业的破局之道

  • 一、行业周期中的中国命题

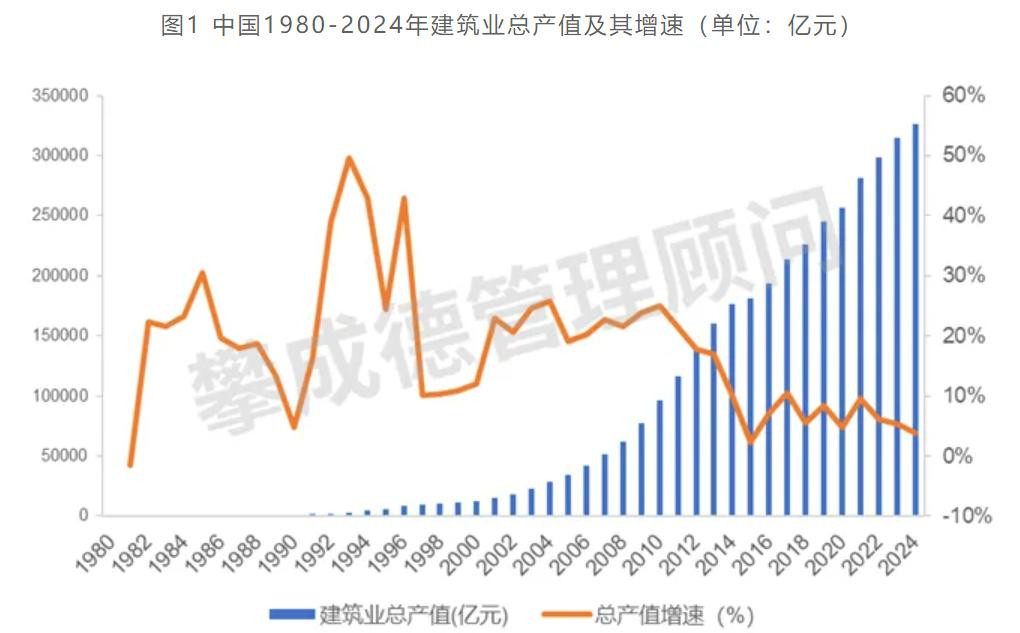
中国建筑业历经四十余年的高速增长,其中,1980-2022年建筑业总产值复合增速高达12.1%,目前已进入“见顶、内卷、分化、转变”的转型期,未来行业规模或将萎缩30%-40%,开始步入下行区间。中国本土建筑企业长期处于增量市场,普遍缺乏下行周期应对经验,亟需探索破解困局、成功穿越周期的发展之道。
从国际视角看,美国以次贷危机为分界点,建筑业增加值年复合增速从7%降至3.7%,危机期间行业遭受重创,大量企业倒闭,但复苏进程相对较快;日本在1990年代泡沫经济破灭后,建筑业陷入长期衰退,直至2010年后温和复苏,头部企业通过行业洗牌持续壮大;德国建筑业则经历了1996-2006年十年衰退期,自2007年起逐步进入复苏和稳定发展阶段。这些成熟建筑市场的周期轨迹表明,建筑企业的生存与发展能力不仅取决于行业趋势,更取决于抗周期能力的构建。

  • 二、国外失败建筑企业的教训总结

在美、日、欧的建筑业发展历程中,出现重大经营困境或破产倒闭的企业,其失败原因复杂多样。然而,结合国内建筑企业的发展特点,以下原因尤为重要。

业务单一且市场敏感度不足。业务领域狭窄或模式单一的企业,往往过度依赖特定市场,收入结构同质化严重,缺乏跨周期、跨领域的业务对冲机制,也不能形成产业链协同效应,一旦所处市场受到冲击,便难以有效分散和消化风险。同时,企业市场敏感度不足,对政策调整、供需变化及潜在风险缺乏前瞻性预判与动态响应能力,难以及时优化业务布局。在行业下行周期中,此类企业易因单一领域波动而引发系统性危机,进而陷入经营困境。

日本熊谷组曾位列日本“五大”建筑商,经营战略高度聚焦国内市场,且深度依赖房地产领域。20世纪90年代日本泡沫经济崩溃后,房地产市场急转直下,熊谷组因未能及时调整战略布局,同时又错失技术创新、国际市场开拓等转型机遇,最终陷入长达十余年的经营衰退期;英国Carillion以建筑和工程承包为主业,对政府主导的PPP项目依赖程度极高。随着英国政府财政状况持续恶化,公司承接项目普遍出现成本超支、工期严重延误等问题。更为严重的是,企业管理层对市场变化反应迟缓,且存在系统性财务造假行为,致使必要的战略调整与管理变革无法落实,最终引发资金链断裂,走向破产。

管理过于粗放,叠加资金管控不力。建筑企业若存在项目策划失准、工期频繁延误、成本控制薄弱及回款周期过长等粗放管理问题,同时缺乏对现金流的有效管控,则在行业正常运行周期中便已埋下隐性风险。一旦遭遇市场环境恶化、业务订单骤减,极易引发项目大面积亏损,并加速资金链断裂,最终使企业陷入严重经营困境,甚至走向破产。

德国Philipp Holzmann成立于1849年,曾是德国乃至欧洲最大的建筑企业,巅峰时期年营业收入达137亿美元。然而,由于系统性管理失效,业务端为获取业务佣金,盲目压价承接项目,而总部在合同审查、风险控制和履约管理方面也存在严重缺失,致使项目大面积亏损,与此同时,其国内房地产业务遭遇行业低迷,且海外业务战略相对激进,公司债务开始居高不下,经营状况持续恶化,最终于2002年宣告破产。

战略冒进与能力错配。一些建筑企业在新业务拓展或投资中,缺乏严谨审慎的可行性研究与风险评估,仅凭主观判断贸然进入新的领域或开展高风险投资。同时,企业内部管理能力无法匹配业务扩张需求,制度建设滞后,组织架构与人才储备不足,导致项目执行过程漏洞百出。当市场环境变化或项目推进遇阻时,因前期规划与执行的双重缺陷,引发重大经营亏损,危及企业生存根基。

日本金刚组作为全球最长寿企业,发轫于寺庙木结构建筑。20世纪60年代,因传统主业萎缩,贸然涉足混凝土民建领域,却沿用繁杂精细的传统管理模式,未能适应新业务需求。同时,在80年代日本经济泡沫期,其在新业务领域急功近利,导致工程质量下滑,百年品牌形象受损。随着经济泡沫破灭,房地产市场崩盘,叠加后续战略失误,金刚组于2005年陷入破产重组,虽得以存续,但元气大伤;奥地利Alpine公司自20世纪初扎根本土建筑与基础设施领域,中后期开启国际化扩张,承接大量中东、东欧等高风险、低利润项目,并通过并购涉足多元业务。然而,其国际化进程中风险管控缺失,对新兴市场的政治、经济、文化差异缺乏深入研判,过度扩张致使管理资源分散,难以统筹全球业务。2008年金融危机引发项目资金链断裂,最终于2013年宣告破产。


  • 三、国外成功建筑企业的经验总结

国外优秀企业的成长环境与发展路径,可能与中国建筑企业有一定差异,但其历经行业下行周期而长盛不衰的经验值得借鉴。

坚持长期主义,保持战略定力与高效执行。在行业周期波动中,建筑企业的持续成功源于战略方向的精准锚定与长期主义的坚守。企业需立足行业发展趋势,制定符合自身资源禀赋的战略规划,并保持战略定力,避免因短期市场波动而频繁调整方向。同时,战略的生命力在于执行,通过建立高效的组织协同机制、科学的资源调配体系与动态的过程管控模式,确保战略规划从蓝图转化为行动。唯有将战略定力与高效执行有机结合,企业方能穿越周期波动,实现基业长青。

法国万喜集团自20世纪60年代起便启动特许经营业务的战略布局,并持续数十年坚定投入,展现出深厚的长期主义战略定力。这一战略不仅帮助公司构建起差异化的竞争壁垒,更使其在行业周期波动中始终保持稳健增长,形成了难以复制的核心优势;ACS集团作为国际建筑业巨头中成立时间较短、发展速度较快的企业,其通过并购推动多元化发展的战略成效显著。公司始终坚持围绕主业拓展,持续提升业务整合能力,长期借助并购战略实现规模扩张与业务协同,成功应对了多次经济和行业周期的冲击。

适度多元化与国际化,提升企业抗风险能力。通过在多个业务领域和产业链上进行多元布局,企业不仅能优化利润结构,还能有效分散经营风险。同时,涉足不同区域市场,可充分利用各区域的周期性和地域性差异,平滑经济波动带来的影响。使企业在面对行业下行周期时,能够依靠多元化的收入来源和广泛的市场覆盖,保持稳健的财务状况和持续的增长动力。

在世界知名建筑企业中,多数都在业务领域和产业链上下游进行了多元化拓展,并积极布局海外市场。法国万喜通过构建“工程承包-特许经营”的多元业务组合,实现了业务间的互补与协同,既确保了高利润水平,也保障了长期收益的稳定性;日本鹿岛在本土建筑业市场不景气前,便前瞻性地开拓海外市场,在日本四大建筑承包商中,鹿岛的海外业务尤为突出。2023年,鹿岛海外事业营业收入达到8617亿日元,占总营收的32.3%。其广泛的海外布局不仅弥补了日本本土市场的局限、平滑了波动,还为公司开辟了新的增长空间,增强了整体抗风险能力。

落实精细化管理,构建低成本竞争优势。对于建筑企业而言,精细化管理是有效控制成本、提升效益的关键手段,有助于增强项目承接能力与提高盈利水平,从而提升企业在市场波动中的抗压能力,也为长期可持续发展奠定了坚实基础,是穿越行业周期、实现逆势增长的重要保障。

日本大成建设通过总部集权、技术工业化与全链数字化的精细化管理体系,将可变成本压缩至行业最低水平,在行业下行期仍能确保利润率稳定在8%-12%,显著优于同业平均水平。总部强管控模式:由总部统一负责材料采购、工艺设计、预算决算及风险控制,项目部仅作为“作业单元”执行生产任务,有效减少项目层面的冗余支出。规模化运营优势:借助G-NET平台连接4000余家关联企业,实现物资调配与分包管理的实时协同,成功降低供应链成本20%以上。正是依托这一贯穿项目全生命周期的精细化管控体系,大成建设在泡沫经济破灭后迅速完成技术革新与市场转型,持续承接高难度工程项目并保持盈利空间,成为建筑行业周期波动中的“逆周期赢家”。

注重财务稳健,做好风险防控。建筑工程企业穿越行业下行周期的核心能力,在于构建以现金流为生命线的财务韧性体系。行业低迷期市场萎缩叠加项目回款滞缓,企业需通过刚性负债管控(如杠杆率阈值管理、长短期债务结构优化)保留战略现金储备,筑牢流动性安全防线;同时强化全周期风险防控,从项目源头严控垫资比例、建立应收账款分级预警机制,并依托动态成本监控系统压缩超支风险。唯有夯实财务稳健性与风险防控能力,方能避免因现金流断裂或债务危机陷入经营困局。

日本大林组的实践充分印证了财务稳健在企业穿越行业周期中的关键作用。作为日本四大建筑企业之一,大林组在1991-2010年行业低迷期,凭借严格的负债管理和成本控制,始终保持盈利韧性。其权益乘数显著低于行业平均水平,有效降低了财务费用和偿债压力。在亚洲金融危机期间,大林组依托财务低杠杆结构成功规避重大损失。近年来,公司资产负债率持续控制在65%以下,存货周转效率不断提升,经营活动现金流长期保持净流入。这种“稳健扩张”的财务策略,使其利润不断突破历史峰值,充分体现了财务健康对于企业穿越周期、实现可持续发展的决定性意义。

  • 四、对中国建筑企业穿越周期的启示

(一)战略管理

坚持长期主义,强化战略定力。建筑行业具有显著周期性,短期市场波动易导致战略摇摆,但头部企业的实践表明:唯有锚定长期趋势的战略定力,才能避免因短期利益陷入转型滞后。当行业上行期激进扩张或下行期盲目收缩,都会造成资源错配。日本熊谷组因泡沫破裂后未能坚守核心技术转型,最终陷入衰退;而法国万喜凭借数十年对特许经营战略的坚守,在周期波动中形成业务协同壁垒,印证了长期主义对穿越周期的决定性作用。

重视市场洞察,增强战略动态调整能力。行业政策与需求变化是战略调整的风向标。在下行周期中,市场萎缩速度往往超出预期,企业需建立前瞻性研判机制:政策和需求层面的变化,会重塑竞争格局。如英国Carillion未及时察觉政府PPP项目财政风险,终将因订单崩塌陷入危机,这要求企业将市场洞察转化为战略响应的前置条件。

发挥业务多元化的抗风险能力。单一业务结构在周期波动中风险高度集中:当本土市场衰退时,纯工程承包企业易受订单锐减冲击,而业务多元化可通过现金流互补平滑波动。产业链延伸则能增强议价能力——仅从事施工等某一环节的企业在下行期,市场空间易遭受挤压,而具备设计-施工-运维一体化能力的企业,可通过全链条价值整合提升抗风险韧性,这也是国际巨头普遍进行全产业链布局的核心原因。

(二)管理提升

持续提升精细化管理水平,构建成本竞争优势。建筑行业的成本压力在下行期尤为突出,精细化管理并非简单降本,而是通过全流程效率提升构建“成本护城河”。项目策划阶段的精准预算可避免后期超支风险,施工环节的标准化作业能减少资源浪费,供应链的动态调度可降低库存成本。这种管理模式的本质,是将行业上行期的“规模红利”转化为下行期的“效率红利”,使企业在价格竞争中仍能保持合理利润空间。

推进创新转型,构建差异化竞争优势。科技创新与管理创新是穿越周期的“破局点”:当行业陷入同质化竞争时,具备独特技术优势的企业可跳出价格战,形成技术壁垒;数字化管理平台则能提升组织效率,使企业在收缩规模时避免管理失控。从长期看,创新投入虽在短期增加成本,但能积累穿越多轮周期的核心竞争力,这也是日本大成建设等企业在行业低迷期仍持续创新投入的战略逻辑。

持续加强组织与人才团队建设。适配战略的组织架构是执行保障,而人才是战略落地的核心载体。在下行期,企业面临业务收缩与转型的双重压力,若组织架构僵化、人才结构单一,易出现“战略漂移”。部分企业因缺乏国际化人才导致海外扩张失败,或因组织臃肿导致决策低效。因此,组织与人才建设需超越短期业务需求,以“应对不确定性”为目标,构建敏捷架构与复合型人才梯队。

(三)海外业务

积极进行国际化布局,平滑本土市场波动。不同区域市场的周期不同步,为企业提供了风险分散空间:当本土市场陷入衰退时,海外高增长区域的订单可弥补缺口,形成“东方不亮西方亮”的对冲效应。日本鹿岛建设在本土建筑业低迷期,通过海外市场将营收波动控制在10%以内,印证了国际化的抗风险价值。此外,海外布局还能突破本土市场规模限制,为企业在下行期创造新的增长极。

海外扩张并非盲目出海,需匹配风险管控能力。新兴市场的政治、法律、文化差异可能放大风险,如奥地利Alpine公司因对中东市场环境认知不足,导致项目亏损。因此,国际化的本质是“风险与收益的平衡”。通过区域市场筛选、属地化运营等策略,将海外业务的风险控制在可控范围,使其真正成为抗周期的有效工具。

(四)风险管控

保持稳健财务策略,筑牢企业生存根基。现金流是企业的生命线,尤其在下行期:当市场萎缩导致订单减少、回款滞缓时,高负债企业易因流动性枯竭陷入危机,如德国Philipp Holzmann因资金链断裂破产。财务稳健性要求企业建立“防御型”财务策略:控制杠杆率以保留融资能力,优化现金流管理以应对回款波动,这种“财务韧性”是企业在危机中生存的基础。

构建全周期风险防控体系,保障企业可持续经营。建筑项目周期长、环节多,单一环节的风险失控可能引发连锁反应:前期策划失利可能承接亏损项目,中期管控不力可能导致工期延误,后期验收纠纷可能影响回款。因此,风险防控需贯穿项目全生命周期,建立“事前评估-事中监控-事后应对”的闭环体系。从本质看,全周期风控不是消除风险,而是通过系统化管理将损失降低到可控范围内,确保在行业下行期不出现“黑天鹅”事件冲击基本面。


来源:建筑前沿 杨亚涛
新闻中心

穿越周期:从国际经验看中国建筑企业的破局之道

  • 一、行业周期中的中国命题

中国建筑业历经四十余年的高速增长,其中,1980-2022年建筑业总产值复合增速高达12.1%,目前已进入“见顶、内卷、分化、转变”的转型期,未来行业规模或将萎缩30%-40%,开始步入下行区间。中国本土建筑企业长期处于增量市场,普遍缺乏下行周期应对经验,亟需探索破解困局、成功穿越周期的发展之道。

从国际视角看,美国以次贷危机为分界点,建筑业增加值年复合增速从7%降至3.7%,危机期间行业遭受重创,大量企业倒闭,但复苏进程相对较快;日本在1990年代泡沫经济破灭后,建筑业陷入长期衰退,直至2010年后温和复苏,头部企业通过行业洗牌持续壮大;德国建筑业则经历了1996-2006年十年衰退期,自2007年起逐步进入复苏和稳定发展阶段。这些成熟建筑市场的周期轨迹表明,建筑企业的生存与发展能力不仅取决于行业趋势,更取决于抗周期能力的构建。

  • 二、国外失败建筑企业的教训总结

在美、日、欧的建筑业发展历程中,出现重大经营困境或破产倒闭的企业,其失败原因复杂多样。然而,结合国内建筑企业的发展特点,以下原因尤为重要。

业务单一且市场敏感度不足。业务领域狭窄或模式单一的企业,往往过度依赖特定市场,收入结构同质化严重,缺乏跨周期、跨领域的业务对冲机制,也不能形成产业链协同效应,一旦所处市场受到冲击,便难以有效分散和消化风险。同时,企业市场敏感度不足,对政策调整、供需变化及潜在风险缺乏前瞻性预判与动态响应能力,难以及时优化业务布局。在行业下行周期中,此类企业易因单一领域波动而引发系统性危机,进而陷入经营困境。

日本熊谷组曾位列日本“五大”建筑商,经营战略高度聚焦国内市场,且深度依赖房地产领域。20世纪90年代日本泡沫经济崩溃后,房地产市场急转直下,熊谷组因未能及时调整战略布局,同时又错失技术创新、国际市场开拓等转型机遇,最终陷入长达十余年的经营衰退期;英国Carillion以建筑和工程承包为主业,对政府主导的PPP项目依赖程度极高。随着英国政府财政状况持续恶化,公司承接项目普遍出现成本超支、工期严重延误等问题。更为严重的是,企业管理层对市场变化反应迟缓,且存在系统性财务造假行为,致使必要的战略调整与管理变革无法落实,最终引发资金链断裂,走向破产。

管理过于粗放,叠加资金管控不力。建筑企业若存在项目策划失准、工期频繁延误、成本控制薄弱及回款周期过长等粗放管理问题,同时缺乏对现金流的有效管控,则在行业正常运行周期中便已埋下隐性风险。一旦遭遇市场环境恶化、业务订单骤减,极易引发项目大面积亏损,并加速资金链断裂,最终使企业陷入严重经营困境,甚至走向破产。

德国Philipp Holzmann成立于1849年,曾是德国乃至欧洲最大的建筑企业,巅峰时期年营业收入达137亿美元。然而,由于系统性管理失效,业务端为获取业务佣金,盲目压价承接项目,而总部在合同审查、风险控制和履约管理方面也存在严重缺失,致使项目大面积亏损,与此同时,其国内房地产业务遭遇行业低迷,且海外业务战略相对激进,公司债务开始居高不下,经营状况持续恶化,最终于2002年宣告破产。

战略冒进与能力错配。一些建筑企业在新业务拓展或投资中,缺乏严谨审慎的可行性研究与风险评估,仅凭主观判断贸然进入新的领域或开展高风险投资。同时,企业内部管理能力无法匹配业务扩张需求,制度建设滞后,组织架构与人才储备不足,导致项目执行过程漏洞百出。当市场环境变化或项目推进遇阻时,因前期规划与执行的双重缺陷,引发重大经营亏损,危及企业生存根基。

日本金刚组作为全球最长寿企业,发轫于寺庙木结构建筑。20世纪60年代,因传统主业萎缩,贸然涉足混凝土民建领域,却沿用繁杂精细的传统管理模式,未能适应新业务需求。同时,在80年代日本经济泡沫期,其在新业务领域急功近利,导致工程质量下滑,百年品牌形象受损。随着经济泡沫破灭,房地产市场崩盘,叠加后续战略失误,金刚组于2005年陷入破产重组,虽得以存续,但元气大伤;奥地利Alpine公司自20世纪初扎根本土建筑与基础设施领域,中后期开启国际化扩张,承接大量中东、东欧等高风险、低利润项目,并通过并购涉足多元业务。然而,其国际化进程中风险管控缺失,对新兴市场的政治、经济、文化差异缺乏深入研判,过度扩张致使管理资源分散,难以统筹全球业务。2008年金融危机引发项目资金链断裂,最终于2013年宣告破产。


  • 三、国外成功建筑企业的经验总结

国外优秀企业的成长环境与发展路径,可能与中国建筑企业有一定差异,但其历经行业下行周期而长盛不衰的经验值得借鉴。

坚持长期主义,保持战略定力与高效执行。在行业周期波动中,建筑企业的持续成功源于战略方向的精准锚定与长期主义的坚守。企业需立足行业发展趋势,制定符合自身资源禀赋的战略规划,并保持战略定力,避免因短期市场波动而频繁调整方向。同时,战略的生命力在于执行,通过建立高效的组织协同机制、科学的资源调配体系与动态的过程管控模式,确保战略规划从蓝图转化为行动。唯有将战略定力与高效执行有机结合,企业方能穿越周期波动,实现基业长青。

法国万喜集团自20世纪60年代起便启动特许经营业务的战略布局,并持续数十年坚定投入,展现出深厚的长期主义战略定力。这一战略不仅帮助公司构建起差异化的竞争壁垒,更使其在行业周期波动中始终保持稳健增长,形成了难以复制的核心优势;ACS集团作为国际建筑业巨头中成立时间较短、发展速度较快的企业,其通过并购推动多元化发展的战略成效显著。公司始终坚持围绕主业拓展,持续提升业务整合能力,长期借助并购战略实现规模扩张与业务协同,成功应对了多次经济和行业周期的冲击。

适度多元化与国际化,提升企业抗风险能力。通过在多个业务领域和产业链上进行多元布局,企业不仅能优化利润结构,还能有效分散经营风险。同时,涉足不同区域市场,可充分利用各区域的周期性和地域性差异,平滑经济波动带来的影响。使企业在面对行业下行周期时,能够依靠多元化的收入来源和广泛的市场覆盖,保持稳健的财务状况和持续的增长动力。

在世界知名建筑企业中,多数都在业务领域和产业链上下游进行了多元化拓展,并积极布局海外市场。法国万喜通过构建“工程承包-特许经营”的多元业务组合,实现了业务间的互补与协同,既确保了高利润水平,也保障了长期收益的稳定性;日本鹿岛在本土建筑业市场不景气前,便前瞻性地开拓海外市场,在日本四大建筑承包商中,鹿岛的海外业务尤为突出。2023年,鹿岛海外事业营业收入达到8617亿日元,占总营收的32.3%。其广泛的海外布局不仅弥补了日本本土市场的局限、平滑了波动,还为公司开辟了新的增长空间,增强了整体抗风险能力。

落实精细化管理,构建低成本竞争优势。对于建筑企业而言,精细化管理是有效控制成本、提升效益的关键手段,有助于增强项目承接能力与提高盈利水平,从而提升企业在市场波动中的抗压能力,也为长期可持续发展奠定了坚实基础,是穿越行业周期、实现逆势增长的重要保障。

日本大成建设通过总部集权、技术工业化与全链数字化的精细化管理体系,将可变成本压缩至行业最低水平,在行业下行期仍能确保利润率稳定在8%-12%,显著优于同业平均水平。总部强管控模式:由总部统一负责材料采购、工艺设计、预算决算及风险控制,项目部仅作为“作业单元”执行生产任务,有效减少项目层面的冗余支出。规模化运营优势:借助G-NET平台连接4000余家关联企业,实现物资调配与分包管理的实时协同,成功降低供应链成本20%以上。正是依托这一贯穿项目全生命周期的精细化管控体系,大成建设在泡沫经济破灭后迅速完成技术革新与市场转型,持续承接高难度工程项目并保持盈利空间,成为建筑行业周期波动中的“逆周期赢家”。

注重财务稳健,做好风险防控。建筑工程企业穿越行业下行周期的核心能力,在于构建以现金流为生命线的财务韧性体系。行业低迷期市场萎缩叠加项目回款滞缓,企业需通过刚性负债管控(如杠杆率阈值管理、长短期债务结构优化)保留战略现金储备,筑牢流动性安全防线;同时强化全周期风险防控,从项目源头严控垫资比例、建立应收账款分级预警机制,并依托动态成本监控系统压缩超支风险。唯有夯实财务稳健性与风险防控能力,方能避免因现金流断裂或债务危机陷入经营困局。

日本大林组的实践充分印证了财务稳健在企业穿越行业周期中的关键作用。作为日本四大建筑企业之一,大林组在1991-2010年行业低迷期,凭借严格的负债管理和成本控制,始终保持盈利韧性。其权益乘数显著低于行业平均水平,有效降低了财务费用和偿债压力。在亚洲金融危机期间,大林组依托财务低杠杆结构成功规避重大损失。近年来,公司资产负债率持续控制在65%以下,存货周转效率不断提升,经营活动现金流长期保持净流入。这种“稳健扩张”的财务策略,使其利润不断突破历史峰值,充分体现了财务健康对于企业穿越周期、实现可持续发展的决定性意义。

  • 四、对中国建筑企业穿越周期的启示

(一)战略管理

坚持长期主义,强化战略定力。建筑行业具有显著周期性,短期市场波动易导致战略摇摆,但头部企业的实践表明:唯有锚定长期趋势的战略定力,才能避免因短期利益陷入转型滞后。当行业上行期激进扩张或下行期盲目收缩,都会造成资源错配。日本熊谷组因泡沫破裂后未能坚守核心技术转型,最终陷入衰退;而法国万喜凭借数十年对特许经营战略的坚守,在周期波动中形成业务协同壁垒,印证了长期主义对穿越周期的决定性作用。

重视市场洞察,增强战略动态调整能力。行业政策与需求变化是战略调整的风向标。在下行周期中,市场萎缩速度往往超出预期,企业需建立前瞻性研判机制:政策和需求层面的变化,会重塑竞争格局。如英国Carillion未及时察觉政府PPP项目财政风险,终将因订单崩塌陷入危机,这要求企业将市场洞察转化为战略响应的前置条件。

发挥业务多元化的抗风险能力。单一业务结构在周期波动中风险高度集中:当本土市场衰退时,纯工程承包企业易受订单锐减冲击,而业务多元化可通过现金流互补平滑波动。产业链延伸则能增强议价能力——仅从事施工等某一环节的企业在下行期,市场空间易遭受挤压,而具备设计-施工-运维一体化能力的企业,可通过全链条价值整合提升抗风险韧性,这也是国际巨头普遍进行全产业链布局的核心原因。

(二)管理提升

持续提升精细化管理水平,构建成本竞争优势。建筑行业的成本压力在下行期尤为突出,精细化管理并非简单降本,而是通过全流程效率提升构建“成本护城河”。项目策划阶段的精准预算可避免后期超支风险,施工环节的标准化作业能减少资源浪费,供应链的动态调度可降低库存成本。这种管理模式的本质,是将行业上行期的“规模红利”转化为下行期的“效率红利”,使企业在价格竞争中仍能保持合理利润空间。

推进创新转型,构建差异化竞争优势。科技创新与管理创新是穿越周期的“破局点”:当行业陷入同质化竞争时,具备独特技术优势的企业可跳出价格战,形成技术壁垒;数字化管理平台则能提升组织效率,使企业在收缩规模时避免管理失控。从长期看,创新投入虽在短期增加成本,但能积累穿越多轮周期的核心竞争力,这也是日本大成建设等企业在行业低迷期仍持续创新投入的战略逻辑。

持续加强组织与人才团队建设。适配战略的组织架构是执行保障,而人才是战略落地的核心载体。在下行期,企业面临业务收缩与转型的双重压力,若组织架构僵化、人才结构单一,易出现“战略漂移”。部分企业因缺乏国际化人才导致海外扩张失败,或因组织臃肿导致决策低效。因此,组织与人才建设需超越短期业务需求,以“应对不确定性”为目标,构建敏捷架构与复合型人才梯队。

(三)海外业务

积极进行国际化布局,平滑本土市场波动。不同区域市场的周期不同步,为企业提供了风险分散空间:当本土市场陷入衰退时,海外高增长区域的订单可弥补缺口,形成“东方不亮西方亮”的对冲效应。日本鹿岛建设在本土建筑业低迷期,通过海外市场将营收波动控制在10%以内,印证了国际化的抗风险价值。此外,海外布局还能突破本土市场规模限制,为企业在下行期创造新的增长极。

海外扩张并非盲目出海,需匹配风险管控能力。新兴市场的政治、法律、文化差异可能放大风险,如奥地利Alpine公司因对中东市场环境认知不足,导致项目亏损。因此,国际化的本质是“风险与收益的平衡”。通过区域市场筛选、属地化运营等策略,将海外业务的风险控制在可控范围,使其真正成为抗周期的有效工具。

(四)风险管控

保持稳健财务策略,筑牢企业生存根基。现金流是企业的生命线,尤其在下行期:当市场萎缩导致订单减少、回款滞缓时,高负债企业易因流动性枯竭陷入危机,如德国Philipp Holzmann因资金链断裂破产。财务稳健性要求企业建立“防御型”财务策略:控制杠杆率以保留融资能力,优化现金流管理以应对回款波动,这种“财务韧性”是企业在危机中生存的基础。

构建全周期风险防控体系,保障企业可持续经营。建筑项目周期长、环节多,单一环节的风险失控可能引发连锁反应:前期策划失利可能承接亏损项目,中期管控不力可能导致工期延误,后期验收纠纷可能影响回款。因此,风险防控需贯穿项目全生命周期,建立“事前评估-事中监控-事后应对”的闭环体系。从本质看,全周期风控不是消除风险,而是通过系统化管理将损失降低到可控范围内,确保在行业下行期不出现“黑天鹅”事件冲击基本面。


来源:建筑前沿 杨亚涛